Planowanie budowy domu w 2026 roku wiąże się z koniecznością zmierzenia się z zupełnie nową dynamiką rynku budowlanego. Wiele osób rozpoczynających swoją inwestycję odczuwa zrozumiałą obawę przed scenariuszem, w którym w połowie prac zabraknie środków na ich kontynuację. Obawy te są w pełni uzasadnione – w minionych latach zmienność cen materiałów, rosnące koszty robocizny oraz zaostrzone wymogi dotyczące efektywności energetycznej sprawiły, że dawne metody szacowania wydatków przestały się sprawdzać. Przygotowanie realnego budżetu wymaga dziś odejścia od intuicyjnych szacunków na rzecz skrupulatnej analizy ryzyka i kosztów na każdym etapie realizacji.
Kluczem do finansowego bezpieczeństwa nie jest szukanie najtańszych rozwiązań za wszelką cenę, ale świadomość, gdzie kryją się pułapki budżetowe i jak ich unikać. Znaczna część inwestorów przekracza założone fundusze nie z powodu luksusowych zachcianek, lecz w wyniku powtarzalnych błędów popełnianych jeszcze przed wjechaniem pierwszej koparki na działkę. Przyjrzyjmy się najczęstszym pomyłkom finansowym, analizując ich przyczyny, skutki oraz konkretne korekty, które pozwolą utrzymać pełną kontrolę nad wydatkami w 2026 roku.
Błąd 1: Kalkulacja kosztów w oparciu o wskaźnik „za metr” z forów i starych projektów
Jednym z najczęstszych potknięć na samym początku drogi jest przyjęcie uproszczonego wskaźnika ceny za metr kwadratowy. Przeglądając fora internetowe, grupy dyskusyjne czy projekty koncepcyjne sprzed roku lub dwóch, łatwo ulec złudzeniu, że dom o powierzchni 130 m² można wznieść za z góry określoną, sztywną kwotę. Przelicznik koszt budowy domu 2026 sprowadzony do pojedynczej stawki za metr jest jednak narzędziem wysoce zawodnym, które niemal zawsze prowadzi do błędnych wniosków finansowych.
Dlaczego uśrednione stawki za metr kwadratowy zaburzają realia: wpływ kubatury, stopnia skomplikowania bryły i dachu na ostateczną cenę
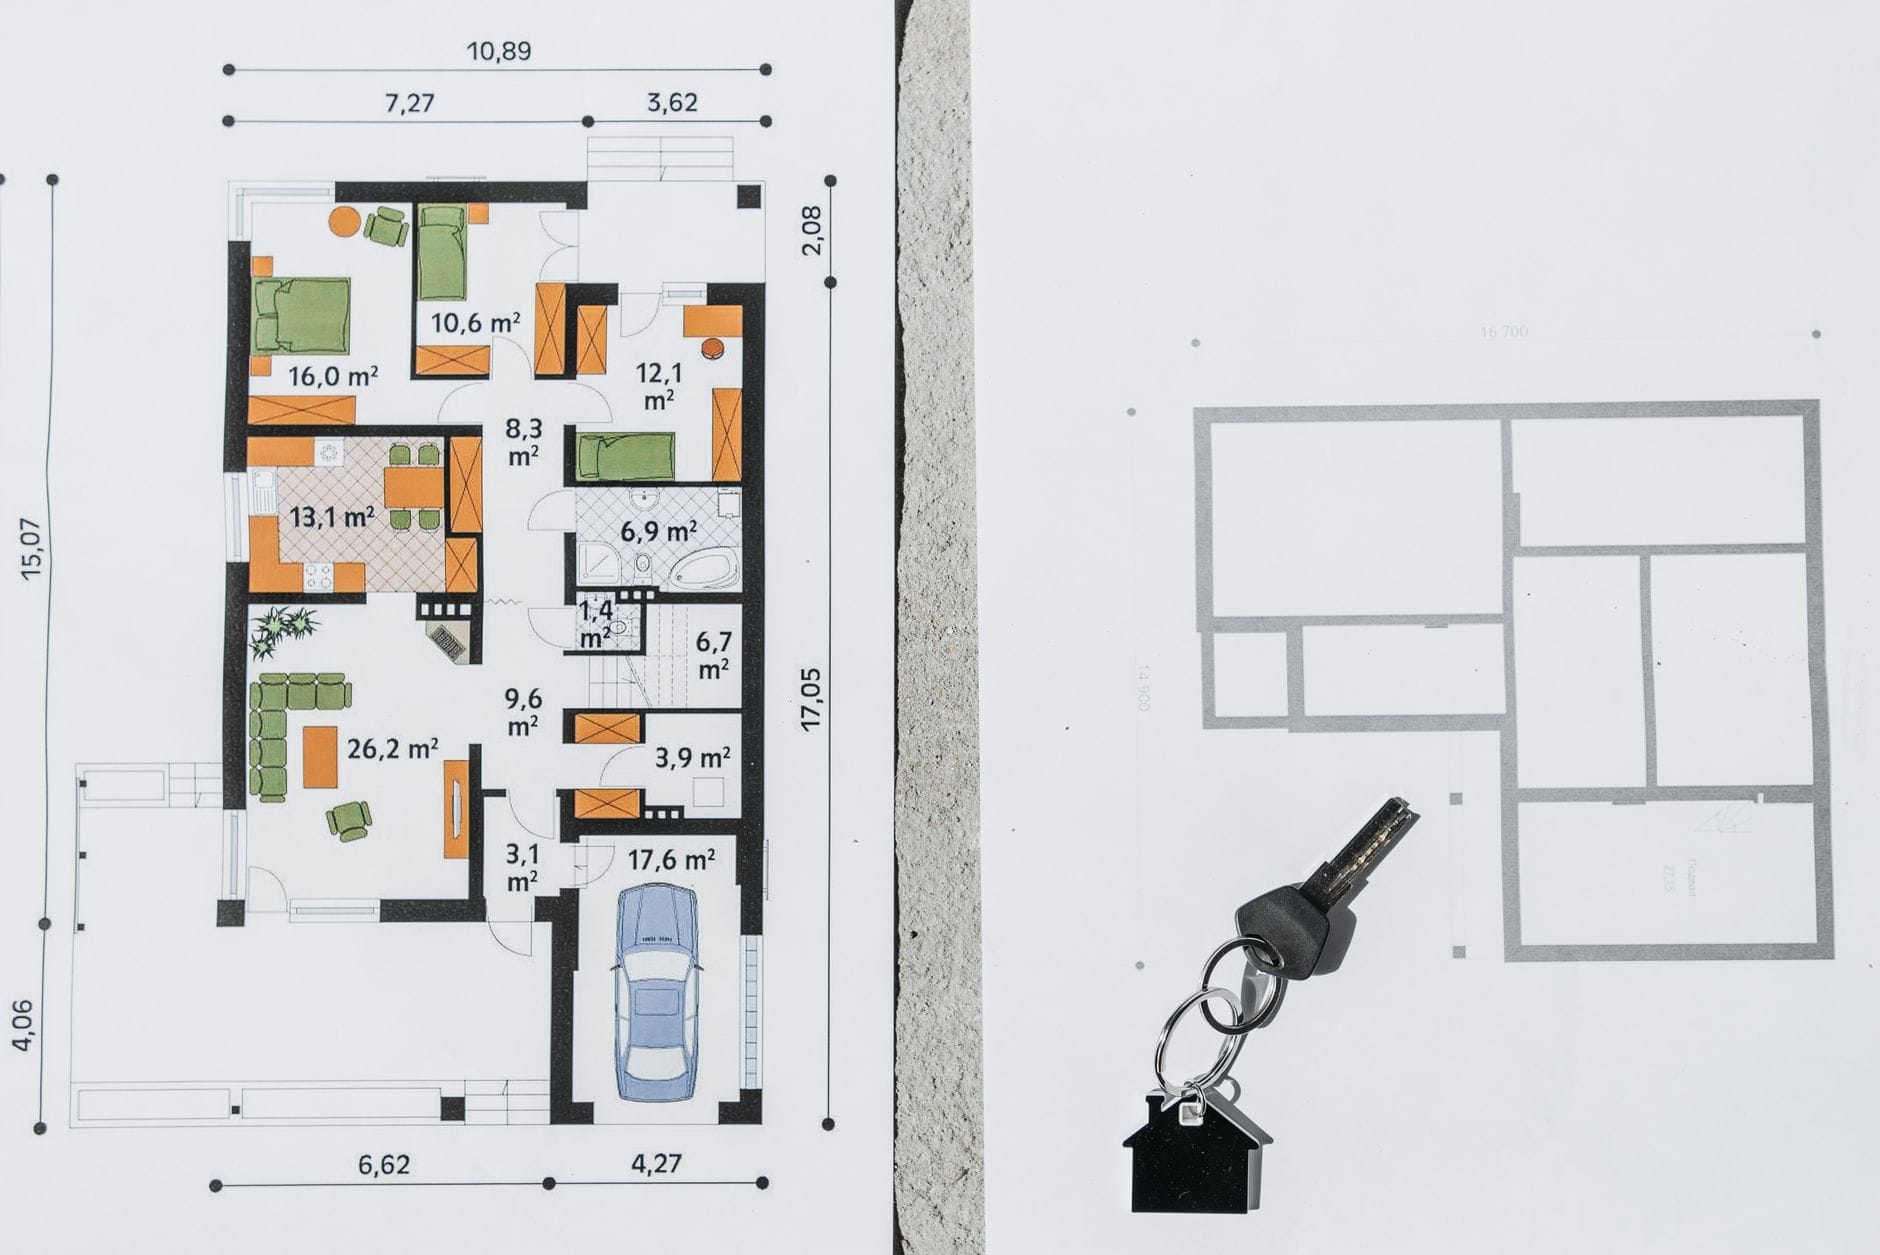
Wskaźnik ceny za metr kwadratowy traktuje każdą przestrzeń jednakowo, co w praktyce budowlanej stanowi ogromne przekłamanie. Z punktu widzenia wykonawcy i dostawcy materiałów budowa prostego domu parterowego na planie prostokąta z dachem dwuspadowym generuje całkowicie inne nakłady niż wzniesienie budynku o tej samej powierzchni użytkowej, ale z wielospadowym dachem, lukarnami, wykuszami czy zintegrowanym garażem dwustanowiskowym.
Skomplikowanie bryły drastycznie podnosi koszty wykonawstwa. Każdy dodatkowy załamanie muru to większa ilość zużytej stali zbrojeniowej
, a także bardziej pracochłonnych detali wykończeniowych. Podobnie działa dach: liczne połacie, kosze, okna dachowe i niestandardowe obróbki zwiększają nie tylko zużycie pokrycia, lecz także koszt pracy ekipy dekarskiej. Dom o identycznym metrażu może więc wymagać wyraźnie innego budżetu już na etapie fundamentów, ścian i konstrukcji dachu.
Znaczenie ma również relacja między powierzchnią użytkową a powierzchnią przegród zewnętrznych. Niewielki dom o rozbudowanym rzucie, z wieloma narożnikami lub dużym garażem, może być droższy w realizacji niż większy, ale zwarty budynek piętrowy. Więcej ścian zewnętrznych oznacza więcej fundamentów, ocieplenia, elewacji i stolarki. Z kolei wysoki salon, antresola czy otwarta klatka schodowa podnoszą kubaturę do ogrzania, choć nie zawsze są równie mocno widoczne w prostym przeliczeniu powierzchni użytkowej.
Bezpieczniej potraktować stawkę „za metr” jedynie jako bardzo ogólny punkt orientacyjny, a nie podstawę decyzji o kredycie czy wyborze projektu. Rzetelna kalkulacja powinna rozdzielać koszty na etapy i pozycje: przygotowanie terenu, fundamenty, konstrukcję, dach, stolarkę, instalacje, ocieplenie, elewację oraz wykończenie. Dopiero zestawienie ilości materiałów z projektem, lokalnymi cenami robocizny i zakładanym standardem pozwala zobaczyć, czy budżet ma realne podstawy.
Jeżeli początkowe wyliczenie wygląda niepokojąco, nie oznacza to automatycznie rezygnacji z budowy. Często wystarczy uprościć bryłę, ograniczyć liczbę narożników, wybrać prostszy dach albo świadomie zmienić zakres wykończenia. Najważniejsze, by takie decyzje zapadły przed rozpoczęciem prac, a nie wtedy, gdy konstrukcja jest już gotowa i każda zmiana staje się kosztowna.
Realny budżet domu powstaje z konkretnych danych, rozsądnych założeń i marginesu na zdarzenia, których nie da się przewidzieć co do złotówki. Taka ostrożność nie odbiera inwestycji marzeń — daje jej większą szansę na spokojną realizację bez nerwowych kompromisów po drodze.
Błąd 2: Nieuwzględnienie „etapu zero” i specyfiki działki przed wbiciem pierwszej łopaty
Drugą kosztowną pułapką jest traktowanie uzbrojenia terenu i prac ziemnych jako pomijalnego wstępu do „właściwej” budowy. Wielu inwestorów zakłada, że koszty zaczynają się w momencie wylewania ław fundamentowych. W rzeczywistości to właśnie warunki gruntowo-wodne oraz ukształtowanie działki potrafią zweryfikować założenia finansowe, zanim na placu pojawią się pierwsze pustaki.
Jak specyfika gruntu i podłączenie mediów niszczą nierzetelne kosztorysy
Zbagatelizowanie badania geotechnicznego gruntu to jedno z najbardziej ryzykownych posunięć. Wykonanie kilku odwiertów geologicznych stanowi niewielki wydatek w skali całej inwestycji, natomiast brak wiedzy o nośności gleby czy poziomie wód gruntowych niesie ogromne konsekwencje. Trafienie na torf, glinę plastyczną lub wysoki poziom wody podziemnej wymusza zmianę sposobu posadowienia budynku. Zamiast standardowych ław fundamentowych konieczna może okazać się płyta fundamentowa, palowanie lub wymiana gruntu na głębokość dwóch metrów.
Kolejnym zaskoczeniem bywa ukształtowanie terenu. Działka ze spadkiem, która na pierwszy rzut oka wydaje się atrakcyjna widokowo, wymaga znacznych nakładów na niwelację terenu, budowę murów oporowych czy wykonanie dodatkowego uszczelnienia i drenażu wokół budynku. Istotną pozycją są też przyłącza mediów. Skrzynka elektryczna na granicy działki nie oznacza braku kosztów, a dociągnięcie wody, kanalizacji czy gazu z drogi oddalonej o kilkadziesiąt metrów potrafi pochłonąć kwoty idące w dziesiątki tysięcy złotych.
Przykład: Inwestor zakupił okazyjnie działkę ze spadkiem terenu, nie wykonując wcześniej odwiertów geotechnicznych. Koszt wymiany niestabilnego gruntu, wykonania drenażu opaskowego oraz podwyższonych ścian fundamentowych wyniósł o 45 000 zł więcej, niż zakładał wstępny kosztorys adaptacji projektu gotowego.
Co zrobić lepiej: pełne rozpoznanie terenu przed zatwierdzeniem budżetu
- Zleć badania geotechniczne: Wykonaj odwierty przed zakupem projektu lub na etapie jego adaptacji, aby konstruktor zaprojektował fundamenty adekwatne do warunków gruntowych.
- Zdobądź warunki przyłączeniowe: Wystąp do lokalnych gestorów sieci o wydanie formalnych warunków technicznych przyłączenia mediów jeszcze przed rozpoczęciem prac.
- Uwzględnij logistykę placu budowy: Wpisz do budżetu koszty utwardzenia dojazdu dla ciężkiego sprzętu, wynajmu ogrodzenia tymczasowego oraz organizację zaplecza (np. przyłącze prądu budowlanego lub agregat).
Błąd 3: Bagatelizowanie kosztu nowoczesnych instalacji i standardów energetycznych
W 2026 roku budownictwo jednorodzinne opiera się na surowych wymogach dotyczących efektywności energetycznej. Podejście polegające na szacowaniu kosztów instalacji według stawek sprzed lat, gdy standardem były tradycyjne grzejniki i prosty kocioł, prowadzi do drastycznego niedoszacowania budżetu na etapie stanu surowego zamkniętego.
Niedoszacowanie skomplikowania systemów grzewczych, wentylacji i automatyki
Nowoczesny dom wymaga spójnego ekosystemu instalacyjnego. Połączenie pompy ciepła, ogrzewania podłogowego w całym budynku, wentylacji mechanicznej z odzyskiem ciepła (rekuperacji) oraz instalacji fotowoltaicznej to obecnie standard pozwalający spełnić normy zużycia energii pierwotnej (EP). Każdy z tych systemów wymaga nie tylko zakupu drogich urządzeń, ale też wyższych nakładów na specjalistyczny montaż.
Częstym błędem jest osobnym traktowanie każdej z instalacji bez uwzględnienia wytycznych dotyczących ich integracji. Wykonanie instalacji elektrycznej bez uwzględnienia przyszłej automatyki, sterowania roletami, ładowarki do samochodów elektrycznych czy okablowania pod system alarmowy skutkuje koniecznością kosztownych przeróbek. Podobnie rezygnacja z rekuperacji na etapie projektu i próba jej dorobienia po wybudowaniu ścian nośnych generuje zbędne wydatki na przewierty i zmianę tras prowadzenia kanałów.
Co zrobić lepiej: bilans energetyczny i kosztorys instalacji na etapie koncepcji
Zamiast szacować koszty instalacji „z sufitu”, warto potraktować je jako kluczowy moduł budżetu. Warto skonsultować projekt ze specjalistą ds. energii i doświadczonym instalatorem jeszcze przed wyborem ostatecznej technologii wznoszenia ścian. Podział wydatków na etap okablowania i orurowania oraz etap montażu osprzętu i urządzeń pozwala precyzyjnie zaplanować przepływy finansowe.
Błąd 4: Brak elastycznej rezerwy finansowej i sztywne harmonogramy płatności
Nawet najbardziej szczegółowy kosztorys inwestorski przygotowany w 2026 roku nie jest w stanie przewidzieć wszystkich zmiennych. Brak płynnej rezerwy gotówkowej to prosty przepis na wstrzymanie prac budowlanych lub konieczność zaciągania szybkich, niekorzystnych zobowiązań finansowych w trakcie
trwania prac.
Pułapka sztywnych transz i braku poduszki finansowej na nieprzewidziane wydatki
Wiele osób zakłada, że wycena przygotowana przez firmę budowlaną jest kwotą ostateczną, a harmonogram wypłat transz z kredytu hipotecznego idealnie pokryje się z rzeczywistym postępem robót. W praktyce budowlanej w 2026 roku niemal zawsze pojawiają się wydatki nieprzewidziane: drobne modyfikacje projektu, zmiana dostępności wybranych materiałów, dodatkowe prace ziemne czy opóźnienia pogodowe przekładające się na koszt wydłużonego wynajmu sprzętu lub rusztowań.
Brak płynnej rezerwy – optymalnie w wysokości 10–15% całkowitego budżetu – powoduje, że pierwsza niespodziewana opłata paraliżuje dalsze etapy. Sztywne harmonogramy wypłaty kredytu często wymagają zamknięcia konkretnego stanu (np. stanu surowego otwartego) do uruchomienia kolejnej transzy. Jeśli inwestorowi zabraknie środków na ukończenie dachu z powodu niedoszacowania kosztu więźby lub robocizny, bank nie wypłaci pieniędzy na instalacje, dopóki stan poprzedni nie zostanie formalnie odebrany.
Co zrobić lepiej: bufor bezpieczeństwa i powiązanie płatności z odbiorami
- Wydziel osobną rezerwę gotówkową: Zaplanuj bufor w wysokości minimum 10–15% wartości inwestycji, którego nie włączasz do podstawowego kosztorysu wykonawczego.
- Uzgodnij elastyczne transze z bankiem: Przed podpisaniem umowy kredytowej upewnij się, że warunki wypłaty kolejnych trans
z kredytu odpowiadają etapom robót i dopuszczają realne terminy ich rozliczenia.
- Powiąż płatności dla wykonawców z odbiorami: Nie opłacaj z góry całego zakresu prac. Bezpieczniej dzielić wynagrodzenie na części przypisane do konkretnych, sprawdzalnych efektów, takich jak wykonane fundamenty, pokryty dach czy zakończone instalacje.
- Aktualizuj budżet po każdym dużym etapie: Porównuj koszt planowany z rzeczywistym, zanim zamówisz materiały i ekipy do kolejnej fazy. Dzięki temu można wcześniej ograniczyć zakres mniej pilnych prac, zamiast ratować budowę w pośpiechu.
Rezerwa nie jest dowodem źle przygotowanego kosztorysu. Przeciwnie: pokazuje, że budżet uwzględnia rzeczywistość inwestycji rozciągniętej na wiele miesięcy. Nie każda zmiana musi oznaczać problem. Czasem pojawia się korzystniejszy materiał, czasem projekt wymaga dopracowania detalu, a innym razem ekipa odkrywa kolizję instalacji. Finansowy margines pozwala podejmować decyzje spokojnie, bez rezygnowania z rozwiązań istotnych dla trwałości domu.
Błąd 5: Przesuwanie wykończenia wnętrz i otoczenia domu do kategorii „drobnych wydatków na później”
Stan deweloperski lub formalne zakończenie budowy często daje poczucie, że najdroższa część inwestycji jest już za inwestorem. To zrozumiałe, ponieważ dom ma dach, okna, instalacje i elewację. Jednocześnie właśnie wtedy pojawia się długa lista wydatków, bez których trudno wygodnie zamieszkać: podłogi, drzwi wewnętrzne, łazienki, oświetlenie, kuchnia, zabudowy, schody, ogrodzenie, podjazd czy zagospodarowanie terenu.
Problem nie polega na tym, że wszystkie te elementy trzeba wykonać od razu w najwyższym standardzie. Kłopot zaczyna się wtedy, gdy w budżecie nie ma dla nich miejsca w ogóle. Wprowadzenie się do domu z niewykończoną częścią pomieszczeń bywa możliwe, ale wymaga wcześniejszego ustalenia, co jest niezbędne do bezpiecznego i normalnego funkcjonowania, a co rzeczywiście może poczekać.
Dlaczego „później” często okazuje się droższe
Prace wykończeniowe są silnie zależne od kolejności. Jeśli przed położeniem tynków nie przewidziano punktów oświetleniowych, gniazd na tarasie, odpływu liniowego w garażu albo zasilania bramy, późniejsza korekta oznacza kucie gotowych powierzchni. Podobnie jest z ogrodem i nawierzchniami. Wykonanie podjazdu przed zakończeniem ciężkich prac elewacyjnych czy transportem materiałów może skończyć się uszkodzeniami, natomiast całkowite odłożenie utwardzenia dojścia do domu utrudnia codzienne korzystanie z posesji podczas jesieni i zimy.
Duże emocje budzi zwykle kuchnia. Sam zakup mebli to tylko część wydatku, ponieważ wcześniej trzeba zaplanować instalacje wodne, kanalizacyjne, elektryczne i wentylacyjne w konkretnych miejscach. Zmiana układu po ułożeniu płytek lub wykonaniu zabudowy gipsowo-kartonowej jest możliwa, lecz niemal zawsze kosztuje więcej niż decyzja podjęta na etapie projektu wnętrza.
Praktyczny przykład: Rodzina może odłożyć zakup mebli do pokoju gościnnego albo wykonanie dekoracyjnej ściany w salonie. Trudniej odroczyć sprawną łazienkę, podstawową kuchnię, oświetlenie wejścia, zabezpieczenie schodów czy utwardzone dojście od bramy do drzwi. Te pozycje powinny znaleźć się w budżecie przeprowadzkowym, a nie na nieokreślonej liście życzeń.
Co zrobić lepiej: podziel wykończenie na etapy, ale zaprojektuj całość
Najbezpieczniejszym rozwiązaniem jest przygotowanie pełnej koncepcji wnętrz i zagospodarowania działki, nawet jeśli realizacja części elementów zostanie rozłożona w czasie. Nie chodzi o zamawianie wszystkiego od razu. Chodzi o to, by instalacje, punkty przyłączeniowe, wymiary przejść i kolejność robót były zgodne z docelowym układem domu.
Pomaga prosty podział na trzy grupy wydatków:
- Niezbędne przed zamieszkaniem: sprawne ogrzewanie, ciepła woda, wykończona co najmniej jedna łazienka, podstawowa kuchnia, podłogi w używanych pomieszczeniach, oświetlenie oraz bezpieczne dojście do budynku.
- Ważne, ale możliwe do wykonania po przeprowadzce: część zabudów stolarskich, wykończenie dodatkowych pokoi, dekoracje, taras w docelowej formie czy nasadzenia ogrodowe.
- Elementy wymagające przygotowania wcześniej: przewody pod oświetlenie zewnętrzne, zasilanie bramy i furtki, odwodnienie nawierzchni, przepusty pod instalacje ogrodowe, miejsce na klimatyzację, rolety lub przyszłą ładowarkę samochodową.
Taki podział pozwala zachować kontrolę nad gotówką bez wrażenia, że dom pozostanie wieczną budową. Można urządzać go etapami, lecz dobrze, aby etapowość była zaplanowana, a nie wymuszona nagłym brakiem środków.
Jak zbudować budżet, który da się prowadzić przez całą inwestycję
Realny budżet nie powinien być pojedynczą kwotą zapisaną na początku budowy. Lepiej traktować go jak aktualizowany plan finansowy, w którym każda decyzja ma swoje miejsce: od dokumentacji i przyłączy po zakup lamp, ogrodzenie oraz odbiór końcowy. Dzięki temu łatwiej zauważyć, czy oszczędność na jednym elemencie nie powoduje większego wydatku w kolejnym etapie.
Dobrym punktem wyjścia jest osobne zestawienie kosztów przygotowania inwestycji, robót budowlanych, instalacji, wykończenia i zagospodarowania terenu. Przy każdej pozycji przydają się trzy informacje: zakładany zakres, źródło wyceny oraz termin płatności. Inaczej planuje się przecież zakup materiału z kilkutygodniowym wyprzedzeniem, a inaczej wynagrodzenie ekipy rozliczanej po wykonaniu prac.
Nie wszystkie oferty da się porównać po końcowej kwocie. Jedna może obejmować transport, rusztowanie, obróbki i utylizację odpadów, a druga wyłącznie robociznę podstawową. Przed podpisaniem umowy dobrze jest sprawdzić, co dokładnie zawiera cena, jakie materiały zapewnia wykonawca, kto odpowiada za pomiary i czy w koszt uwzględniono prace pomocnicze. To właśnie takie „małe” różnice najczęściej rozjeżdżają pierwotne założenia.
Przydatna jest również regularna aktualizacja budżetu po otrzymaniu rzeczywistych ofert. Jeśli koszt jednego etapu okaże się wyższy od zakładanego, nie trzeba od razu rezygnować z całej koncepcji domu. Można przesunąć mniej pilne zakupy, zmienić zakres prac wykonywanych od razu albo poszukać oszczędności w elementach, które nie wpływają na konstrukcję, szczelność i komfort użytkowania. Najgorszym momentem na takie korekty jest chwila, gdy ekipa czeka na decyzję, a środki są już niemal wyczerpane.
Budowa domu w 2026 roku wymaga ostrożnego planowania, ale nie musi oznaczać ciągłego napięcia. Szczegółowy kosztorys, rozpoznana działka, przemyślane instalacje, rezerwa finansowa i uczciwie policzone wykończenie tworzą budżet, który pomaga podejmować decyzje na spokojnie. Dzięki temu dom może powstawać etapami zgodnie z planem, zamiast być serią kosztownych niespodzianek.
Najważniejsze punkty
- Nie opieraj budżetu wyłącznie na stawce za metr kwadratowy. Koszt zależy między innymi od bryły domu, dachu, kubatury, standardu i zakresu prac.
- Przed rozpoczęciem budowy rozpoznaj warunki gruntowo-wodne, ukształtowanie działki oraz koszty przyłączy i organizacji placu budowy.
- Uwzględnij w kosztorysie instalacje grzewcze, wentylację, fotowoltaikę, automatykę i wymagania dotyczące efektywności energetycznej.
- Podziel budżet na etapy i konkretne pozycje, a płatności dopasuj do rzeczywistego harmonogramu prac.
- Zaplanuj elastyczną rezerwę finansową na zmiany projektu, dodatkowe prace, wzrost cen i nieprzewidziane warunki na działce.
- Najbezpieczniej podejmować decyzje dotyczące bryły, technologii, instalacji i standardu wykończenia jeszcze przed rozpoczęciem robót.